lunes, 8 de abril de 2013


La política en TV3...


Hago eco de las vergonzantes remuneraciones que ciertas personas que están al servicio de esta cadena PÚBLICA, en la que se están pagando salarios ciertamente de presidente del GOBIERNO ESPAÑOL. La denuncia es para recordar que esto es un sistema democrático, que nos manipula y esconde lo que le interesa, veamos:

Tenemos disfrutando a 6 “trabajadores” que cobran entre 100 y 120 mil€ anuales= 660 mil €
Tenemos 75 personas que están cobrando entre 70 mil€ anuales.= 5.250 millones €
Tenemos 42 personas que están cobrando más de 80 mil€ anuales.= 3.360 millones €

Por lo que sólo 123 personas, de directa elección política están “mamando” 9,270 millones € al año de una institución pública. Semejantes despropósitos, son equiparables a la nómina del presidente de Gobierno de España y más.

¿Hay alguien que quiera decir algo al respecto?


La idiotez de la política…


Hace unos días, saltaba a la palestra una noticia sobre nuestro último presidente del parlamento catalán. Con los tiempos que corren creo que esto es una auténtica payasada de los que nos gobiernan, nos conducen y nos llevan finalmente al matadero económico.

No se puede permitir que cada 4 años, soportemos desde el punto de vista contable unos costes de mantenimiento por servicios prestados de casi de por vida a unos individuos que manejan y han manejado como han querido los caudales públicos e instituciones.

Me refiero, en este caso al reusense y ex presidente del parlamento catalán el Sr. Ernest Benach i Pascual de 51 años (y ahora de profesión desconocida). Según nuestra normativa su “indemnización” son 104.008 € x 4 años = 420.000€, al cabo de estos, cuando cumpla los 65, le vamos a dar “por la cara” una pensión vitalicia de 78.000€ anuales.

¿Vds., creen que esto es legítimo? Si esto ocurre en Cataluña 
¿Que está pasando en el resto de comunidades? 
Esto se convierte entonces en una lotería primitiva a los políticos 
¿Casi de por vida? ¿Creen Vds. que esto es de recibo?
 ¿Cuanto nos cuesta mantener a esta gentuza? 
Con unos “bonus” que bien parecen del sector bancario que no del sector público.

No se equivoquen, esto se ha convertido en un negocio de los partidos, de los políticos (que quieren vivir a nuestra costa de por vida) y de unos privilegios que bien parecen del Rey Salomón y no de una democracia moderna.

¿Simplemente somos ignorantes y escondemos la cabeza bajo tierra como las avestruces?

TENEMOS LO QUE NOS MERECEMOS.

VAMOS AUN HUNDIR UN POCO MÁS EL SISTEMA, QUE YA LO PAGAREMOS CON DEUDA PÚBLICA DE LOS ESPAÑOLES.


jueves, 4 de abril de 2013


Cubby, una nueva forma de Cloud Computing...


Acaba de aparecer, otra empresa de almacenamiento en la nube, que se llama CUBBY.  Que si hacemos el alta oportuna, nos proporciona 5GB en línea gratuitos.

Si invitamos a gente, 1 GB extra, por cada uno de ellos que se adhiera a la empresa.

La novedad, radica en su interface DirectSync, que como es habitual comparte con quien queramos, pero he aquí el tema es que NO GASTAREMOS ESPACIO QUE TENGAMOS ASIGNADO EN LA NUBE. Por lo que podemos compartir, prácticamente sin límites.

Otra novedad del interface es la Cubby  Locks: carpetas encriptadas a las que solo se accede tras introducir una clave personalizada, lo que añade un extra de seguridad. Cuando se bloquea un cubículo, se proporciona un código especial llamado llave de la recuperación. Si se olvidó la contraseña, debe proporcionar la clave de recuperación para recuperar el acceso a sus casilleros cerrados con llave.

Todo esto, al mismo tiempo  podemos instalar la sincronización/compartición en cualquiera de nuestros dispositivos móviles.


miércoles, 3 de abril de 2013

40 años desde la primera llamada realizada desde un teléfono móvil 03/04/1973...


Motorola DynaTac
   El directivo de Motorola Martin Cooper realizó la primera llamada desde un móvil, fue desde la calle y dirigida a su mayor rival en el sector, Joel Engel, de los Bell Labs de AT&T . Y le dijo "¿a qué no sabes desde donde te llamo?". La llamada se hizo con un prototipo del MotorolaDynaTac 8000X, que pesaba 794 gramos, tenía unos 33 centímetros de altura, 4.5 de largo y 8.9 de grosor. Tardaba en recargarse unas 10 hioras y se realizó desde la Sexta Avenida de Nueva York.

   El teléfono, este invento humano, que patentó en 1876 en América el gran Alexander Graham Bell y Antonio Meucci su inventor reconocido (en 1854) ha cambiado la forma de comunicarnos de nosotros desde su invención. Ahora se realizan más llamadas desde móvil que desde telefonía fija y sigue en crecimiento exponencial.
Meucci

    Gracias a Motorola, el móvil es lo que es hoy.


lunes, 1 de abril de 2013


Respecto a lo que ha ocurrido en Chipre…


Consejos prácticos para proteger nuestro dinero.

Sigo diciendo que la contabilidad no engaña a nadie, el trato de favor de políticos a banqueros y viceversa es real y tangible. Lo que no se puede entender que unos bancos declaren ingresos (mediante ingeniería contable), posteriormente se auditen y luego salgan unas pérdidas de 1650 millones de nada. Dando la casualidad de que es el primer año de pérdidas en toda la historia financiera española.

Lo impresentable es que no se multen a dichos bancos o responsables máximos de administración por “trucaje de la contabilidad”. Hacienda, en este caso no somos todos, no ha multado (que yo sepa hasta el día de hoy) a nadie de los poderosos banqueros por fraude contable/fiscal. Y lo que no sabemos que ha salido a la palestra.

Esto es un país de “chorizos” que se nutren de nuestro dinero para hacer sus negocios. Aunque aquí todos reclaman derecho de pernada.

La pregunta es la siguiente ¿Y en España, nos puede pasar como a Chipre?

Sin ser alarmista y esto se puede poner muy mal, vamos al trapo en breve resumen económico de cómo está el percal:

1)      Si el PIB cae al 1,5 o 2% como se prevé, en casi todos los organismos internacionales, incluido el IIF.


2)      Si el paro supera el 28% (indemnizaciones).


3)      Si la deuda pública está ya en el 84% del PIB (una barbaridad y ya en la UCI, insostenible practicamente)  y además creciendo al mayor ritmo de toda su historia. Con unas cuentas que ya están en otra dimensión 900 milM€. 

4)      Si seguimos alimentando a todas las administraciones que tenemos.
5)      Si crece el número de pensionistas (como está siendo, estamos en más de 9 Millones).


6)    Si crece el número de personas que se están dando de baja de la S.S. (220 autónomos diarios perdemos desde hace varios años) y ya estamos en 5 Millones de parados.


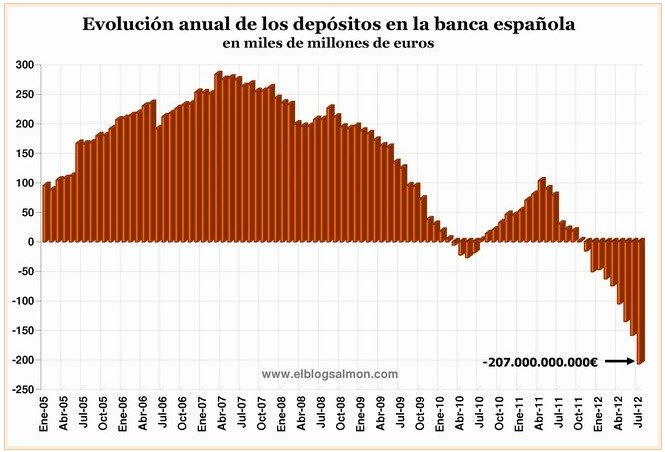
7)      Si como parece ser, en el último año los depósitos bancarios han descendido en 91.000 m€. Batiendo el récord.


Todo esto, nos puede llevar a un cataclismo que lo de Chipre, de risa.

Medidas o medicinas, se están tomando. Pero la única que hay que tomar de verdad es la de creación de empleo TOTAL. Dejémonos de historias, estamos haciendo cualquier cosa menos generar el empleo necesario.

Nuestro sistema bancario es fuerte, pe­ro en un contexto como el actual no hay nada descartable. Ni la quiebra de alguna entidad. La UE, ya ha dicho que tenemos que reducir el sistema bancario español como sea (cosa que se está haciendo).

An­te todo este desastre que se nos viene encima, hay que tomar precauciones. 
Los dineros en nuestro banco hay que tenerlos protegidos a toda costa, pase lo que pase.

Los productos financieros que nos colocan nuestros bancos, si son nacionales están más expuestos que los que no lo son. Me explico, todo lo que esté apoyado en inversiones en nuestro país puede ser un mal negocio (si no están garantizados y asegurados).

Conviene conocer las caracterís­ticas, rentabilidad y riesgo del abanico de productos bancarios.

Nuestras cuentas y depósitos bancarios, son nacionales (por tanto en riesgo) pero en caso de bancarrota los prime­ros 100.000 euros están protegi­dos por el FGD o Fondo de Garantía de Depósitos. Hace unos días, nuestro súper ministro de Economía y Hacienda, se le ocurrió la gran idea de limitar el interés máximo por nuestro dinero depositado a todos los bancos. Por lo tanto los perjudicados somos directamente los pequeños ahorradores (otra manera de jodernos el poco dinero que nos quedaba) y como resultado, ya no habrá guerra de intereses por nuestros saldos. Importante saber que si superamos los 100 mil€, hay que diversificar (dos cuentas o tres, las que hagan falta y en diferentes bancos). Así estaremos un poco más protegidos.

Los seguros de ahorro. Mu­chos bancos los comercializan, y hay que pedir la información si es de una asegu­radora externa, cuya identidad, solvencia y procedencia conviene confirmar antes de contratar. Al­gunos ofrecen rentabilidades del 3% y los de grupos españoles es­tán protegidos por el Consorcio de Compensación de Seguros.

Los fondos de inversión. Suelen ser en el exterior, por lo tanto no están sujetos a los riesgos de España. No obstante, tal y como está todo hay que ir a los más seguros de todos, conservadores y garantizados (ojo con las letras pequeñas de lo que se firma). Sus ventajas, es que se pueden recuperar en poco tiempo el capital invertido y sin apenas penalizaciones. También no tributan a nuestra querida HP, hasta que no cobramos los intereses o devengos pactados.

La renta fija. Está fuera del balance del ban­co (si no está emitida por la pro­pia entidad), pero supone un riesgo mayor que un depósito, ya que no hay un fondo que cubra la quiebra del emisor. Y en caso de querer salir antes de venci­miento habría que vender a pre­cio de mercado y podría haber pérdidas. Siempre he aconsejado deu­da pública a corto plazo y hace bien poco a largo (intereses de 7,5% durante 5/10 años). Pero  si el estado quiebra se fue nuestro dinero con él. 


Algo parecido a lo de Chipre nos podría pasar en este caso, nos pueden aplicar una quita sobre nuestros ahorros y quedarnos finalmente en calzones, con la espada ya caída (sin posiblidad de defensión) y preparados para recibir las banderillas y estoque final (la montera ya se nos cayó del susto por el camino).


viernes, 29 de marzo de 2013


Ayuntamientos, el timo de la estampita…


Aprovecho la ocasión, para criticar a nuestro Excelentisimo Alcalde del Ayuntamiento de Tarragona, por una cosa. Obviamente con la deuda que tienen de 377 m€, tienen que sacar dinero debajo las piedras. La licencia de obras es una de ellas, como ha bajado tanto la construcción pues se han visto mermados dichos ingresos en un 100%.

El tema es que, ha llegado a mí poder una factura de obras menores de mi comunidad de vecinos. En la cual se detalla que las obras han costado 400€ y la licencia de obras de la misma en fachada ha costado 186€

¿Yo no lo entiendo?

Como es posible que el 30% de una obra se lo lleve nuestro querido Ayuntamiento. Sin hacer absolutamente nada que sellar o timbrar un papel de permiso. El lema de "trabajamos para tí", estoy convencido que es lo contrario, trabajamos para ellos.

Son simplemente una pandilla de timadores de la estampita. Se pueden seguir permitiendo semejantes “chorizadas” de nuestros pequeños presuntos representantes del pueblo. ¿Hay que seguir consintiendo semejantes abusos?

Cómo quieren que se creen empresas y emprendedores si todo son trabas, impuestos y burocracia sin límites.

Hay queda mi reflejo y pensamiento, en público.  Simplemente esto no va por buen camino, y al final va a saltar la liebre. Las administraciones se han convertido en simples modelos de recaudación pura y dura. Y este modelo va ha hacer una quiebra en cuanto menos lo esperemos. La financiación de la deuda a día de hoy, está en el 99% del PIB. Lo que quiere decir que casi todo el PIB, DE UN AÑO del Estado Español, lo debemos a presuntos acreedores por la mala cabeza, gestión y previsión de nuestros gobernantes.

IMPRESENTABLES.